
투자 — 투자 201
투자 201: 기본을 넘어서
기본기가 갖춰졌다면 다음 단계는 구조와 자기 이해입니다. 문서화된 정책, 증거 기반 전략, 세금 인식, 그리고 자신의 편향을 냉정하게 들여다보기.
투자 정책서(IPS)
투자 정책서는 보통 어드바이저와 고객 사이에 작성되는 맞춤형 문서로, 단 1달러도 투자되기 전에 위험과 수익 기대치를 정해 둡니다. 좋은 IPS는 다음을 담습니다.
- 고객의 목표와 목적, 위험 감내도, 시간 지평
- 사용할 전략과 자산군, 피해야 할 자산군, 그리고 고객의 기타 제한 사항
- 어드바이저와 고객 양측의 의무와 책임
- 검토 시기와 변경을 촉발하는 조건
잘 작성된 IPS는 로드맵입니다. 그 진짜 가치는 나쁜 시장에서 드러납니다. 장기 목표에 집중하게 하고, 단기적인 감정 변화를 의사결정 과정에서 제거합니다.
효율적 시장 가설 — 그리고 우리가 인덱스를 따르는 이유
효율적 시장 가설(EMH)은 시장이 모든 기존 정보를 반영하고 새 정보가 들어오면 빠르게 조정된다고 제안합니다. 그래서 시장을 꾸준히 이기는 것은 극히 어렵습니다. 증거가 이를 뒷받침합니다. 오랜 스코어카드 연구는 액티브 펀드 매니저의 압도적 다수가 장기적으로 지수를 이기지 못한다는 것, 소수의 승자를 미리 찾아내기가 사실상 불가능하다는 것, 그리고 과거의 승자조차 몇 년 안에 부진해지는 경향이 있다는 것을 발견했습니다. 실질적 결론: 더 많은 수익을 기대하는 유일하게 신뢰할 수 있는 방법은 더 많은 위험을 감수하는 것입니다. 이 증거가 인덱스 기반 투자 접근법의 토대입니다.
코어-새틀라이트 포트폴리오
포트폴리오 전체를 인덱스로 구성하는 것이 건전한 기본값이지만, 코어-새틀라이트 구조가 일부 투자자에게는 자리를 가질 수 있습니다. 아이디어는 이렇습니다. 포트폴리오의 대부분인 코어는 분산되고 인덱스로 유지하고, 여러분이 믿거나 지지하고 싶은 집중된 아이디어나 개별 보유(가치 기반 테마, 회사 주식, 업종 확신)를 위해 작은 새틀라이트를 허용하는 것입니다. 새틀라이트는 전체의 약 10~20%를 넘지 않게 하세요. 유연성 외에 행동적 이점도 있습니다. 새틀라이트는 코어 계획을 위험에 빠뜨리지 않으면서 “가려운 곳을 긁어” 줍니다.
대체 자산과 암호화폐
대체 자산(사모 투자, 부동산, 벤처 캐피털, 그리고 최근의 디지털 자산)은 들어간다면 일반적으로 새틀라이트 부분에 속합니다. 더 높은 잠재력과 함께 더 높은 위험을 안고 있으며, 대부분 직접적인 노력(부동산)이나 진정한 전문성(벤처 및 사모 거래)을 요구합니다. 암호화폐에 대해 특히 말하자면, 이 자산군은 앞으로도 존재할 가능성이 높지만 먼저 공부하세요. 특정 프로젝트와 그 용도를 이해하고, 진정으로 잃어도 괜찮은 돈만 투입하세요.
세금과 투자
모든 투자는 세 가지 세금 “바구니” 중 하나에 있습니다. 소득공제형(전통형 401(k)와 IRA), 비과세형(Roth 계좌), 또는 과세형입니다. 절세 바구니를 먼저 최대한 채우고, 그다음 사다리를 내려가세요. 과세 계좌 안에서는 매도 시점이 매우 중요합니다.
- 단기 이익(1년 미만 보유 자산)은 일반 소득처럼 과세됩니다
- 장기 이익은 낮은 세율로 과세되며, 특정 과세 소득 기준 이하의 가구는 0%로 과세될 수도 있습니다(현재 IRS 기준 확인)
- 세금 손실 수확 — 이익을 상쇄하기 위해 손실을 실현하는 것으로, 세금을 더 줄일 수 있습니다. 재매수 시 워시세일 규정에 유의하세요
행동재무학: 투자자에게 돈을 잃게 하는 편향
고전 금융 이론은 사람들이 합리적이며 최선의 결과를 논리적으로 분석해 결정한다고 가정합니다. 현실은 다릅니다. 잘 기록된 몇 가지 편향이 대부분의 투자자 부진을 조용히 이끕니다.
- 과신 — 자신의 능력을 과대평가하여 과도한 위험 감수와 거래로 이어짐
- 사후 확신 편향 — “처음부터 알고 있었다”고 믿어 다음 예측에 대한 자신감을 부풀림
- 앵커링 — “반드시” 돌아올 것이라며 떨어진 것은 무엇이든 매수
- 후회 회피 — 오른 종목은 너무 일찍 팔고 손실 종목은 붙들고 있음
- 군중 심리 — 남들이 다 그러니까 비싸게 사고 싸게 팖
- 순진한 분산 — 있는 것을 조금씩 다 사 놓고 전략이라 부름
- 손실 회피 — 회복을 기대하며 손실 종목 매도를 거부•
이런 편향은 없앨 수 없습니다. 선택이 아니라 본능이기 때문입니다. 하지만 문서화된 계획, 인덱스 코어, 그리고 절제된 프로세스가 입증된 대응책입니다.
어드바이저 알파
“어드바이저 알파”란 한 대형 펀드 회사의 지속적인 연구로 널리 알려진 연구 결과로, 좋은 어드바이저의 가치는 승자 종목을 고르는 데서가 아니라 프로세스와 행동에서 나온다는 것입니다. 제대로 활용하면 어드바이저는 연 3% 이상의 순가치를 더할 수 있습니다. 한편 투자자 행동에 대한 별도의 장기 연구는 스스로 투자하는 투자자들이 주로 타이밍 실수 때문에 자신이 투자한 바로 그 시장보다 연간 몇 퍼센트포인트 못한 성과를 낸다는 것을 발견했습니다.
연구에 따르면 가치가 실제로 나오는 곳:
- 행동 코칭 — 고객이 절제하고 장기에 집중하도록 유지. 가장 큰 기여 요소로 연 1.5% 이상 추정
- 저비용 펀드를 활용한 적합한 자산 배분 (~0.45% 이상)
- 리밸런싱 — 펀드 비중을 목표에 유지 (~0.35%)
- 자산 위치 — 절세 계좌를 최적으로 활용 (~0.25~0.75%)
- 지출 전략 — 은퇴 후 올바른 계좌에서 올바른 순서로 인출 (~0.25~0.70%)
가치는 고르게가 아니라 덩어리로 옵니다. 공황이나 환희의 시장에서 가장 눈에 띕니다. 한 번의 공황 해에 큰 실수 하나를 막는 것만으로 여러 해의 자문료를 갚을 수 있습니다.
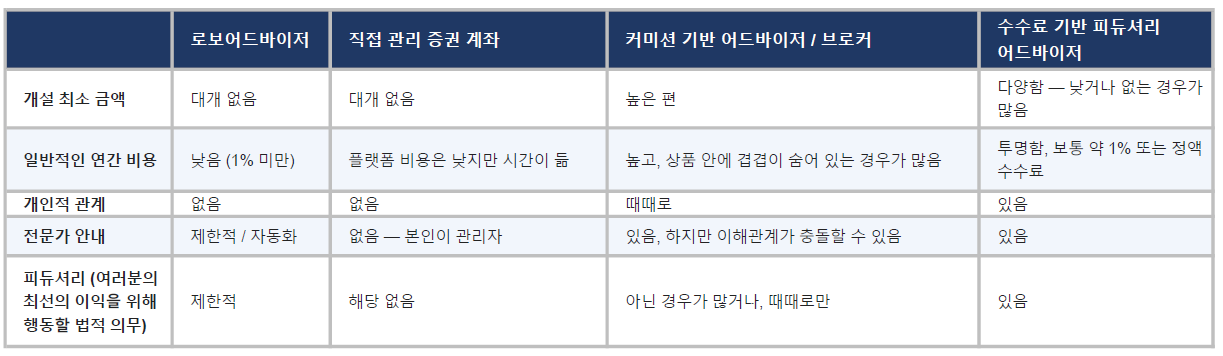
도움 선택하기: 선택지 비교
** 이 페이지의 한국어 번역은 원본 영어 페이지를 바탕으로 Anthropic AI를 사용하여 생성되었습니다.

