
투자 — 예산
부채 관리와 순자산 키우기
순자산은 재무 생활의 점수판입니다. 가진 모든 것에서 빚진 모든 것을 뺀 값입니다. 부채를 잘 관리하는 것은 게임의 절반이며, 대부분의 사람이 소홀히 하는 절반입니다.
부채 관리란 무엇인가?
부채 관리란 부채를 떠안기 전과 후에 의도적으로 다루는 것입니다. 빌리기 전에는 상환액이 현금흐름에 미치는 영향, 소득 대비 부채 비율, 실제 감당 가능성, 상환 기간, 이자율, 신용 점수를 평가합니다. 빌린 후에는 더 낮은 금리로 재융자하기, 조기 상환하기, 가장 비싼 부채에 추가 상환을 우선하기, 해당되는 경우 탕감 프로그램 확인하기가 활용할 수 있는 수단입니다.
소비자 부채의 네 가지 주요 유형
주택 모기지 — 제대로 사용하면 좋은 부채
모기지는 잘 다루면 건설적인 부채가 될 수 있습니다. 대출기관은 소득, 기존 부채, 자산, 신용 점수를 기준으로 심사하며, 계약금 요건이 낮은 여러 프로그램이 있습니다. 두 가지 경험 법칙이 모기지를 건강하게 유지합니다. 총 주거 비용(원금, 이자, 세금, 보험, HOA 관리비)을 총소득의 약 28% 이하로 유지하고, 최소 5년간 그 집에 살 수 없다면 사지 않는 것입니다. 거래 비용이 흡수되려면 시간이 필요합니다.
자동차 대출 — 좋은 부채와 나쁜 부채의 혼합
자동차 부채는 학자금 대출을 제외한 거의 모든 항목보다 빠르게 늘었으며, 평균 대출 잔액과 월 상환액이 꾸준히 오르고 있습니다. 유용한 경험 법칙: 자동차 가격을 연간 총소득의 약 35% 이하로 유지하세요. 소득 50,000달러면 약 17,500달러짜리 차가 적정합니다. 그보다 훨씬 많이 쓰면 상환액이 저축과 다른 목표를 밀어내기 시작합니다.
학자금 대출
학자금 부채는 지난 10여 년간 가장 빠르게 성장한 항목입니다. 실행 가능한 감당 기준: 연소득이 총 학자금 부채의 최소 1.5배여야 합니다. 40,000달러의 대출 잔액이 관리 가능하려면 약 60,000달러의 연봉이 필요합니다. 정부 및 비영리 기관 근무자는 10년간의 적격 근무와 상환 후 잔액을 탕감해 줄 수 있는 공공서비스 대출 탕감(PSLF) 제도를 알아보세요.
신용카드 — 갖고 있기엔 최악의 부채, 현명하게 쓰기엔 최고의 부채
신용카드 부채는 가장 먼저 없애야 할 부채입니다. 금리가 보통 10% 후반 이상이므로 최소 결제액만 내는 것은 해결책이 아니라 러닝머신입니다. 나머지 카드는 최소 결제액을 내면서 여윳돈은 모두 가장 금리가 높은 카드에 넣으세요. 약 2년 안에 잔액을 현실적으로 갚을 수 있다면 프로모션 잔액 이전이 과정을 앞당길 수 있습니다. 하지만 현명하게 쓰고 매달 전액 결제하면, 카드는 신용을 쌓고 리워드를 얻는 편리한 도구입니다.
신용 보고서와 신용 점수
TransUnion, Equifax, Experian 세 주요 기관이 신용 보고서를 작성하며, 공식 연간 신용 보고서 프로그램을 통해 무료 사본을 받을 권리가 있습니다. 신용 보고서와 점수는 대출을 넘어 신용 신청, 일부 구직, 임대 등 폭넓게 사용됩니다. 절대 필요 없을 것 같더라도 일찍부터 신용을 쌓기 시작하세요. 수십 년간 대출기관이 제시할 금리를 결정합니다.
신용 점수는 몇 가지 가중 요소로 계산되며, 가장 큰 것은 상환 이력(약 35%)이고 그다음이 부채 잔액, 신용 이력의 길이, 신규 신용, 신용 구성입니다. 매번 제때 갚는 것이 무엇보다 중요합니다.
한 문단으로 정리한 부채 관리
모든 부채 상환액을 총소득의 약 36% 이하로, 주거비는 약 28% 이하로 유지하세요. 이자율이 약 6%를 넘는 부채는 공격적으로 갚고, 저금리 부채는 투자를 시작하면서 유지해도 무방합니다. 카드 보유자의 거의 절반이 높은 금리로 잔액을 유지하며 최소 결제액만 냅니다. 그중 하나가 되지 마세요. 부채는 재정적 자유를 쌓는 도구가 될 수 있지만, 적극적으로 관리될 때만 그렇습니다.
순자산: 개인 재무상태표
순자산은 현재 재무 상황의 스냅샷입니다. 자산 빼기 부채입니다. 기업 재무상태표의 가계 버전으로, 한쪽에는 가진 모든 것, 다른 쪽에는 빚진 모든 것이 있으며, 이를 늘리는 것이 재무 계획의 궁극적 목표입니다. 최소 매년, 또는 큰 재무 변화(보너스, 증여, 상속, 부채 상환)가 있을 때마다 검토하세요.
간단한 예시
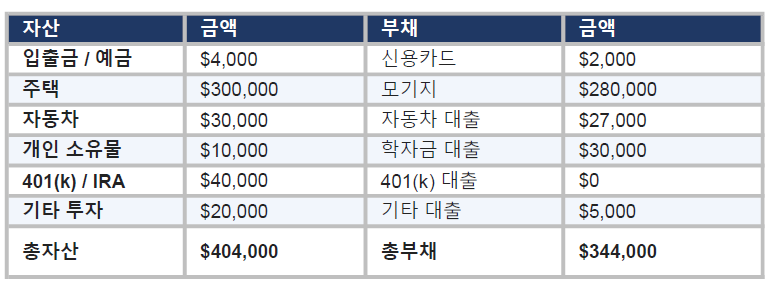
이 예시의 순자산: $404,000 − $344,000 = $60,000.
무엇이 자산에 해당하나?
소유한 모든 것이며, 세 범주로 나뉩니다. 현금 및 현금성 자산(입출금, 예금), 개인 사용 자산(주택, 자동차, 가구), 투자 자산(401(k), IRA, 과세 계좌). 추적은 스프레드시트나 개인 재무 앱만으로도 충분합니다.
무엇이 부채에 해당하나?
빚진 모든 것입니다. 장기 부채(모기지, 자동차, 학자금 대출 등 1년 초과), 단기 부채(신용카드 및 1년 미만의 기타 채무), 그리고 401(k) 대출이나 투자 대출 같은 기타 부채입니다.
왜 이 차이가 중요한가
겉으로는 똑같아 보이는 두 사람이 속은 전혀 다를 수 있습니다. 100만 달러 모기지가 있는 100만 달러 주택은 순자산 0달러이고, 부채가 없는 같은 주택은 100만 달러입니다. 소득도, 집의 크기도 아닌 순자산이 결국 은퇴 후 지출과 목표에 자금을 댑니다. 흔한 은퇴 경험 법칙은 투자 계좌에 연간 지출의 15~25배를 모으는 것입니다.
순자산을 늘리는 방법
- 자산 키우기 — 더 저축하고 투자하고, 덜 쓰고, 투자 수익과 배당이 복리로 쌓이게 하세요.
- 부채 줄이기 — 갚은 원금 1달러는 곧 늘어난 순자산 1달러입니다.
- 가장 좋은 것은 둘을 동시에 하는 것입니다.
금융업계의 상당 부분은 “자산 관리”만 이야기하지만 그것은 절반의 그림입니다. 특히 소득 대비 부채가 큰 젊은 층과 가족에게는 부채 쪽을 관리하는 것이 똑같이 강력합니다. 그리고 시작 단계에서 순자산이 마이너스라도 낙담하지 마세요. 계획을 세우고 숫자가 움직이는 것을 지켜보세요.
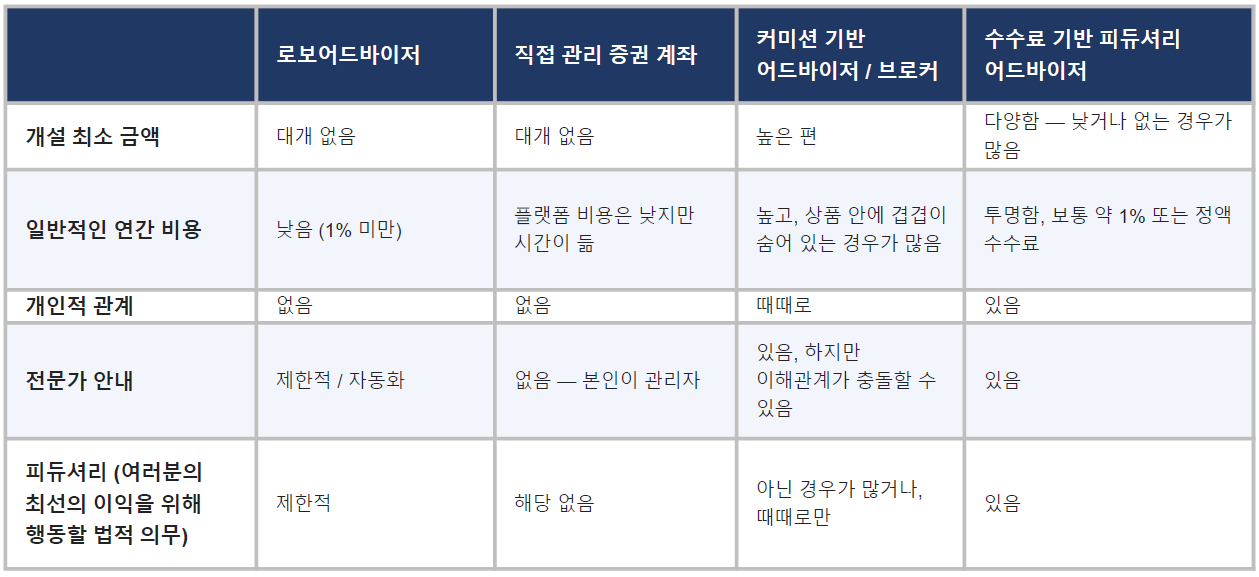
도움 받기: 선택지 비교
** 이 페이지의 한국어 번역은 원본 영어 페이지를 바탕으로 Anthropic AI를 사용하여 생성되었습니다.

